Lån op til 25.000 kr. - straksudbetaling alle ugens dage
Vælg beløb |
4.000 kr.
|

4.000 kr
25.000 kr

|
| Månedlig ydelse | 208,33 kr. |
| Første betalingsdato | xx.xx.xxxx |
| Samlet lånebeløb | 4.000 kr. |
208,33 kr.Månedlig ydelse |
xx.xx.xxxxFørste betalingsdato |
4.000 kr.Samlet lånebeløb |
Omkostninger fra 1 til 24 måneder
| Samlede låneomkostninger | 1.000 kr. |
| Samlet tilbagebetalingsbeløb | 5.000 kr. |
| Debitorrente (fast årlig) | 0% |
| ÅOP | 24,87% |
Omkostninger fra 1 til 24 måneder
|
Lånet har en løbetid på 24 måneder og tilbagebetales således i 24 lige store månedlige betalinger. Der beregnes et etableringsgebyr på 25 % af lånebeløbet, svarende til de samlede låneomkostninger, hvilket tillægges
Ansøg nu
hovedstolen.
Du kan til enhver tid indfri ditlån
indenfor perioden.
Hvad er et annuitetslån?
Et annuitetslån er ikke en decideret låntype, men derimod en tilbagebetalingsmetode, hvor du betaler den samme ydelse hver termin gennem hele lånets løbetid.
Ydelsen består af både renter og afdrag, men fordelingen ændrer sig over tid: I starten betaler du mest renter, og senere betaler du mest afdrag. Annuitetslån bruges ofte ved forbrugslån, billån og realkreditlån, fordi den faste ydelse gør det nemmere at lægge budget.

Hvordan beregnes et annuitetslån?
Ydelsen på et annuitetslån beregnes ud fra annuitetsformlen:
Y = H × (r / (1 − (1 + r)^−n))
Y = ydelse
H = hovedstol
r = rente pr. termin
n = antal terminer
Kan man få annuitetslån hos KreditNU?
Ja. Vores lån tilbagebetales efter annuitetsprincippet, og der er ingen månedlige rentetilskrivninger. Det betyder, at ydelsen og afdraget på lånet er det samme hver eneste måned, indtil lånet er betalt ud.
Det gør det mere simpelt at holde styr på dit lån og få det tilbagebetalt inden for en overskuelig periode, så du ikke ender i en ond lånespiral.
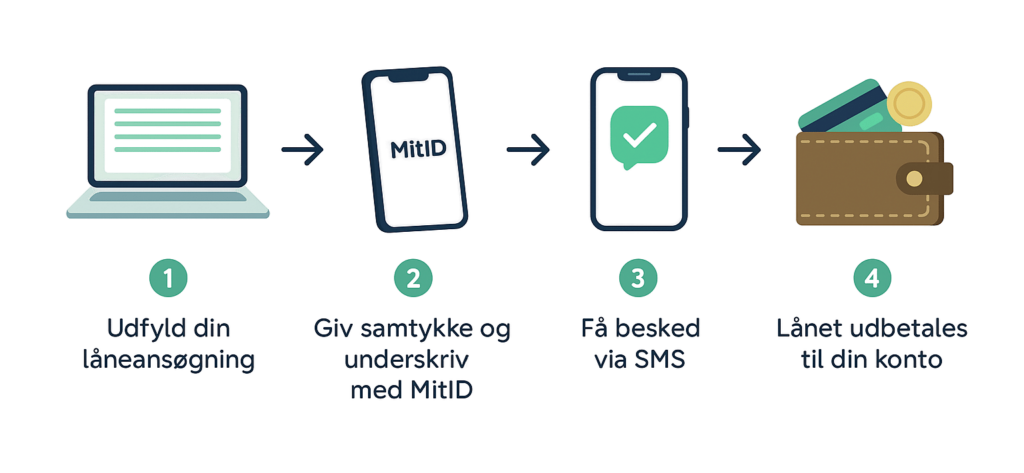
Du kan nemt og hurtigt ansøge om et lån hos KreditNU ved at indstille lånesideren øverst og gå igennem ansøgningsprocessen.


Ofte stillede spørgsmål om annuitetslån
Hvad er annuitetslån?
Annuitetslån er kendetegnet ved, at tilbagebetalingen af lånet foregår med lige store tidsintervaller og lige store afdrag hver måned.
Hvornår bruger man annuitetslån?
Annuitetslån bruges ofte ved realkreditlån, billån og forbrugslån.
Det er en populær tilbagebetalingsform, fordi den giver faste og forudsigelige betalinger gennem hele lånets løbetid.
Er et annuitetslån dyrere end et serielån?
Et annuitetslån kan have en lidt højere samlet renteudgift end et serielån, fordi afdragene i starten er lavere.
Til gengæld får du en fast og stabil ydelse, som kan gøre det lettere at planlægge din økonomi.
Hvordan opbygges et annuitetslån?
Et annuitetslån opbygges af en hovedstol, renter og antal terminer.
Hovedstol er det beløb, du har lånt.
Renten er, hvad det koster dig pr. måned at have lånet.
Terminer er de datoer, hvor du afdrager på lånet.
Hvad betyder termin ift. lån?
En termin er det tidspunkt, hvor du betaler din ydelse, dvs. betalingsintervallet for lånet.
De fleste annuitetslån betales månedligt, men nogle lån betales kvartalsvist eller årligt.
Hvad er forskellen på nominelle renter og ÅOP?
Den nominelle rente er selve renten på lånet. ÅOP (årlige omkostninger i procent) viser derimod den samlede pris for lånet inklusive renter og gebyrer.
Når du sammenligner lån, bør du altid kigge på ÅOP, da den giver det mest retvisende billede af lånets samlede omkostninger.
Hvordan beregnes ydelsen på et annuitetslån?
Ydelsen beregnes ud fra lånebeløb, rente og løbetid ved hjælp af annuitetsformlen.
Formlen sikrer, at ydelsen bliver den samme hver termin, selvom fordelingen mellem rente og afdrag ændrer sig over tid.
Hvem kan tage annuitetslån?
Som udgangspunkt er det lånegiveren, der afgør, om lånet er et annuitetslån.
I nogle tilfælde kan det fravælges eller tilvælges af lånetageren.

👩💻Af Kristina Geertsen⌚Læsetid 4 min. 📅Opdateret 7. november 2025
Har du brug for hjælp?
Vores kundesupport sidder klar til at hjælpe dig alle ugens dage.
Ring til os på 78 762 764.
Skriv til os på [email protected] eller via vores kontaktformular.
Vores åbningstider
Vi sidder klar ved telefonen:
Mandag-fredag kl. 10-18
Weekender kl. 12-17
Vi vurderer ansøgninger:
Mandag-torsdag kl. 8-20
Fredag kl. 8-18
Weekender kl. 10-18
Eksempel på annuitetslån
Lad os tage et eksempel på et annuitetslån:
-
Lånebeløb: 100.000 kr.
-
Årlig rente: 4 %
-
Løbetid: 10 år
-
Månedlig ydelse: 1.012 kr. (afrundet)
Selvom ydelsen er den samme hver måned, ændrer fordelingen mellem renter og afdrag sig:
| Måned | Ydelse | Rente | Afdrag | Restgæld |
|---|---|---|---|---|
| 1 | 1.012 kr. | 333 kr. | 679 kr. | 99.321 kr. |
| 60 | 1.012 kr. | 187 kr. | 825 kr. | 55.000 kr. (ca.) |
| 120 | 1.012 kr. | 3 kr. | 1.009 kr. | 0 kr. |
I starten går en større del af ydelsen til renter, fordi restgælden er høj. Efterhånden som gælden bliver mindre, falder renteudgiften, og en større del af ydelsen går til at afdrage på lånet.
Det er denne tilbagebetalingsstruktur, der definerer et annuitetslån.
Ansøg om et lån
Fordele og ulemper ved annuitetslån
Fordele ved annuitetslån
- Fast ydelse gennem hele løbetiden: Du betaler det samme beløb hver termin. Det gør det nemmere at lægge budget og planlægge din økonomi.
- Forudsigelig økonomi: Du ved præcis, hvad du skal betale hver måned. Der kommer ikke uventede udsving i ydelsen, så længe renten er fast.
- Gradvis ændring i fordeling mellem rente og afdrag: I starten betaler du mest renter og mindre afdrag. Senere i låneperioden går en større del af ydelsen til at nedbringe restgælden.
- Udbredt og velkendt lånestruktur: Annuitetslån anvendes ofte ved forbrugslån, billån og realkreditlån, fordi modellen er enkel og gennemskuelig.
Hos KreditNU anvendes annuitetsprincippet på vores lån, idet ydelsen er fast gennem hele løbetiden.
Ulemper ved annuitetslån
- Højere samlede renteudgifter sammenlignet med serielån: Da restgælden falder langsommere i starten, vil de samlede renteomkostninger ofte være højere end ved et serielån med samme rente og løbetid.
- Langsommere nedbringelse af gælden i starten: En større del af ydelsen går til renter i begyndelsen, hvilket betyder, at restgælden reduceres langsommere.
- Mindre fleksibilitet ved fast rente: Hvis renten falder i markedet, vil du som udgangspunkt ikke automatisk få glæde af et lavere renteniveau, hvis lånet er fastforrentet.
Det er derfor vigtigt at overveje, om du prioriterer stabilitet i din månedlige ydelse eller lavest mulige samlede renteudgifter.

Serielån vs. annuitetslån – hvad er forskellen?
Forskellen mellem serielån og annuitetslån handler om, hvordan du betaler lånet tilbage. Valget af låntype afhænger af, om du ønsker stabile ydelser (annuitet) eller lavere samlede renteudgifter og højere betaling i starten (serie).
Annuitetslån
-
Samme ydelse hver måned
-
Renteandelen falder over tid
-
Afdragsandelen stiger over tid
-
Giver stabilitet og forudsigelighed i budgettet
- Vælg, hvis: du har et stramt budget og vil have en stabil ydelse
Serielån
-
Fast afdrag hver måned
-
Renteudgiften falder løbende
-
Ydelsen er højest i starten
-
Samlet renteudgift er ofte lavere
- Vælg, hvis: du kan betale mere i starten og vil minimere renteudgifter
Ansøg om et lån
Hvad er forskellen på fast og variabel rente ved annuitetslån?
Forskellen mellem fast og variabel rente ved et annuitetslån handler om, hvorvidt renten og dermed din ydelse kan ændre sig i løbet af lånets løbetid.
Ved et annuitetslån er ydelsen som udgangspunkt fast. Men hvis renten er variabel, vil ydelsen blive justeret, når renten ændrer sig.
-
Fast rente = Fast ydelse hele perioden
-
Variabel rente = Ydelsen kan ændre sig over tid
Valget afhænger af, om du prioriterer stabilitet og tryghed eller mulighed for lavere rente med højere risiko.
Regn på dit annuitetslån
Med vores annuitetslånsberegner kan du hurtigt beregne din månedlige ydelse, den samlede tilbagebetaling og renteudgiften over hele løbetiden. Indtast blot lånebeløb, den årlige rente og løbetid. Så udregnes ydelsen automatisk efter den klassiske annuitetsformel.
Du kan også hente en simpel amortiseringsplan (måned-for-måned), så du ser, hvor meget der går til renter og afdrag hver måned.
Annuitetslånsberegner
Ydelse pr. termin
–
Samlet tilbagebetaling
–
Samlede renteudgifter
–
Beregningen er vejledende. Effektiv betaling afhænger af præcis terminsplan og evt. gebyrer.
Vis amortiseringsplan (måned for måned)
| Termin | Ydelse | Rente | Afdrag | Restgæld |
|---|
Læs om andre låntyper og deres fordele
Kontakt os på 78 762 764
Mandag-torsdag fra kl. 8.00 – 20.00 | Fredag fra kl. 8.00 – 18.00 | Weekender fra kl. 10.00 – 18.00